

ویب ڈیسک
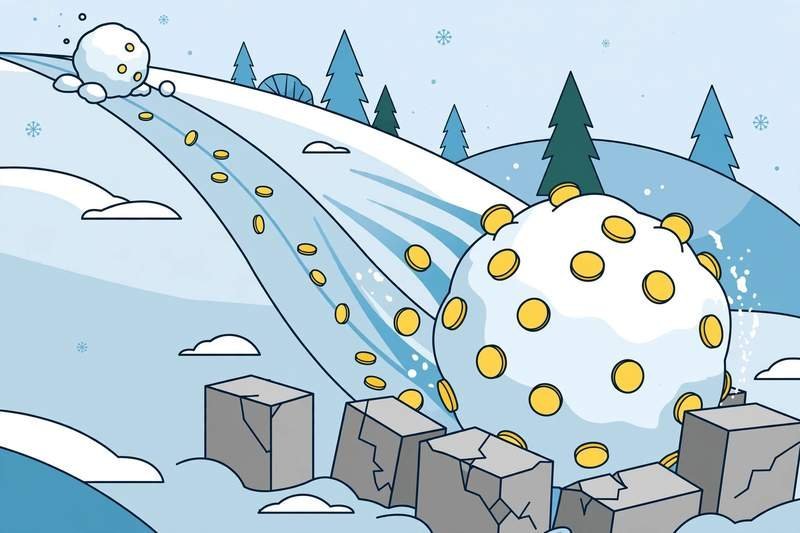
تصور کریں کہ تین سال بعد آپ کا آخری قرض ادا ہو جائے۔ نہ ماہانہ کم از کم ادائیگیاں تنخواہ کھائیں، نہ بیلنس بڑھتا رہے۔ ڈیٹ سنو بال طریقہ قرض اتارنے کی مقبول ترین حکمت عملیوں میں سے ایک ہے۔ اس میں سب سے چھوٹا قرض پہلے نشانہ بنایا جاتا ہے جبکہ باقیوں کی کم از کم قسط ادا ہوتی ہے۔ ہر ختم ہونے والا قرض اگلے کے لیے زیادہ رقم آزاد کرتا ہے۔ یہاں جانیں کہ یہ طریقہ کیسے کام کرتا ہے اور عملی مثال سے سمجھیں۔
ڈیٹ سنو بال طریقہ کیا ہے؟
قرضوں کو چھوٹے سے بڑے بیلنس کی ترتیب میں لگائیں۔ ہر قرض کی کم از کم قسط دیں اور اضافی رقم سب سے چھوٹے قرض پر لگائیں۔ اس کے ختم ہوتے ہی اس کی پوری قسط اگلے چھوٹے قرض میں شامل کر دیں۔ مثلاً 600، 2800، 6500 اور 11000 ڈالر کے قرض ہوں تو 600 ڈالر والا پہلے ختم کریں چاہے اس کی شرح سود سب سے کم ہو۔ یہ طریقہ نفسیات پر کام کرتا ہے: جلد کامیابی حوصلہ بڑھاتی ہے۔
کیلکولیٹر کیسے کام کرتا ہے؟
ڈیٹ سنو بال کیلکولیٹر میں ہر قرض کا بیلنس، سالانہ شرح سود، کم از کم ماہانہ قسط اور اضافی ماہانہ رقم درج کریں۔ یہ ادائیگی کی ترتیب، قرض سے آزادی کی تاریخ اور کل سود بتا دیتا ہے۔ اعداد درست رکھیں: موجودہ بیلنس، اصل شرح سود اور آج کی کم از کم قسط استعمال کریں۔ اضافی رقم اتنی رکھیں جتنی ہر ماہ مستقل دے سکیں۔
مکمل عملی مثال
ایک مقروض کے چار قرض ہیں، ماہانہ 200 ڈالر اضافی۔ میڈیکل بل 600 ڈالر (0 فیصد، قسط 25)، کریڈٹ کارڈ 2800 ڈالر (24.99 فیصد، قسط 60)، ذاتی قرض 6500 ڈالر (11.5 فیصد، قسط 150)، گاڑی کا قرض 11000 ڈالر (7.2 فیصد، قسط 220)۔ کل قرض 20900 ڈالر، کم از کم قسطیں 455 ڈالر، اضافی 200 کے ساتھ ماہانہ بجٹ 655 ڈالر۔
مرحلہ 1 (ماہ 1 تا 3): میڈیکل بل کو 225 ڈالر ماہانہ ملیں گے اور تقریباً 3 ماہ میں ختم۔ مرحلہ 2 (ماہ 4 تا 15): 225 ڈالر کریڈٹ کارڈ میں شامل، اب 285 ڈالر ماہانہ، تقریباً 12 ماہ میں کارڈ ختم۔ مرحلہ 3 (ماہ 16 تا 28): 435 ڈالر ماہانہ سے ذاتی قرض تقریباً 13 ماہ میں ختم۔ مرحلہ 4 (ماہ 29 تا 38): 655 ڈالر ماہانہ سے گاڑی کا قرض تقریباً 10 ماہ میں ختم۔ نتیجہ: 20900 ڈالر کا قرض تقریباً 38 ماہ یعنی تین سال سے کچھ زائد میں ختم۔ اضافی 200 ڈالر کے بغیر صرف کم از کم قسطوں سے چھ سال سے زیادہ لگتے۔
سنو بال بمقابلہ ایوالانچ
ایوالانچ طریقے میں سب سے زیادہ شرح سود والا قرض پہلے نشانہ بنتا ہے۔ حساب سے ایوالانچ بہتر ہے، کم سود دیتا ہے۔ لیکن عمل میں سنو بال کی جلد کامیابی اکثر لوگوں کو ثابت قدم رکھتی ہے۔ اصول سادہ ہے: جس طریقے پر قائم رہ سکیں وہی بہترین ہے۔
ثابت قدم رہنے کی تدابیر
ہر ادائیگی خودکار کریں۔ پہلے 1000 ڈالر کا ہنگامی فنڈ بنائیں۔ نیا قرض لینا بند کریں۔ پیش رفت کا چارٹ بنائیں۔ ہر قرض ختم ہونے پر چھوٹی خوشی منائیں۔ آزاد ہونے والی پوری قسط اگلے قرض میں ڈالیں۔ بجٹ کا ماہانہ جائزہ لیں اور اضافی آمدن ہدف والے قرض پر لگائیں۔
عام سوالات
ماہانہ کتنی اضافی رقم دوں؟ جتنی مستقل دے سکیں، 100 ڈالر بھی فرق ڈالتا ہے۔ دو قرض برابر ہوں تو؟ زیادہ شرح سود والا پہلے۔ کیا رہن شامل کروں؟ اکثر ماہرین منع کرتے ہیں، رہن بڑا اور کم شرح والا قرض ہے۔ کیا اس سے کریڈٹ اسکور متاثر ہوگا؟ قرض کم ہونے سے اسکور عام طور پر بہتر ہوتا ہے۔
یہ مضمون عام معلومات کے لیے ہے، مالی مشورہ نہیں۔ قرض کے فیصلوں سے پہلے مستند مالی مشیر سے رجوع کریں۔
